من التجميع المحلي إلى طموح التصدير: السيارات الصينية تعيد رسم خريطة السوق المصرية
القاهرة : " نقاش "
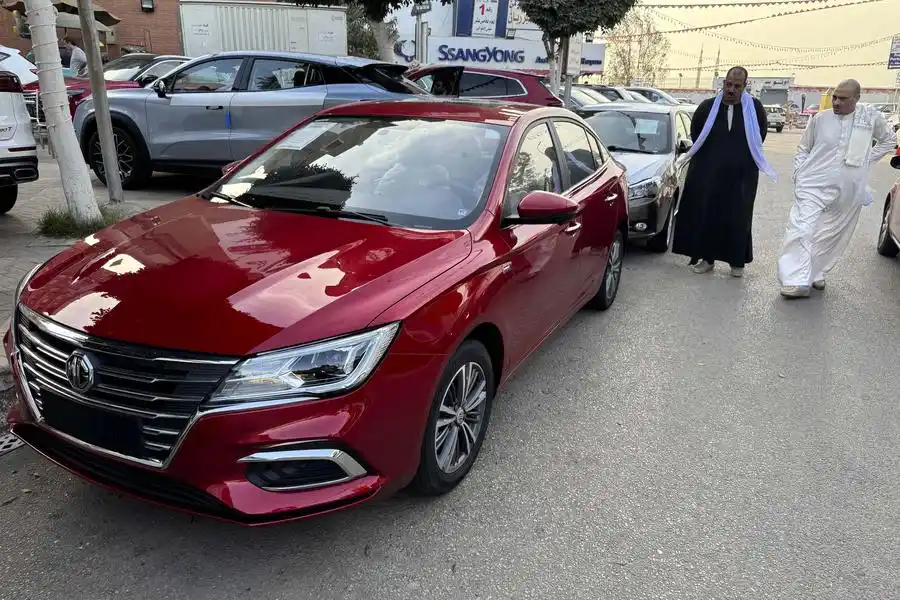
بالرغم من أن الركود يضرب سوق السيارات في مصر.. شعبة السيارات ترجع انخفاض المبيعات إلى ارتفاع الأسعار وتدني القدرة الشرائية وسط استمرار الأوفر برايس على بعض الطرازات ، لكن يشهد سوق السيارات المصري تحولاً هيكلياً يعيد تشكيل خريطة المنافسة بشكل غير مسبوق، بعدما فرضت العلامات التجارية الصينية هيمنتها على سوق سيارات الركاب (الملاكي)، متجاوزة الحصص السوقية للسيارات الكورية واليابانية والأوروبية.
واستناداً إلى أحدث أرقام سوق السيارات، قفزت الحصة السوقية للشركات الصينية في سوق سيارات الركاب إلى 42.7% خلال النصف الأول من العام الحالي، بعد أن سجلت ذروة تاريخية في فبراير الماضي بنسبة 45.2%.
ويعكس هذا الأداء مساراً صاعداً ومطرداً بدأ منذ عام 2020 حين كانت الحصة الصينية لا تتجاوز 10%، قبل أن تتسع إلى 39% في عام 2025، ثم تتجاوز حاجز 40% مع بدايه العام الحالي، محققة مبيعات بنحو 31.7 ألف سيارة ملاكي بنسبة نمو سنوي بلغت 48% مقارنة بالنصف الأول من العام الماضي. وقد حجزت شركات "شيري"، و"إم جي"، و"تشانغ آن"، و"بايك"، و"هافال" مراكز متقدمة ضمن قائمة الشركات العشر الأولى الأكثر مبيعاً، امتداداً لأداء عام 2025 الذي شهد تسجيل مبيعات تراكمية للعلامات الصينية بلغت 50.7 ألف سيارة، أتاحت لها الاستحواذ على 29% من إجمالي سوق السيارات بمختلف قطاعاته (ركاب وحافلات وشاحنات).
ويعزى هذا التمدد السريع بالأساس إلى التحول الاستراتيجي لشركات السيارات الصينية نحو نمط التجميع المحلي (CKD) بالشراكة مع كبرى المجموعات الاقتصادية في القطاع الخاص المصري. أتاحت هذه الاستراتيجية تجنب التعريفات الجمركية المرتفعة المفروضة على السيارات كاملة الصنع المستوردة من الخارج والتي تصل إلى 135%، من خلال شحن مكونات ومجموعات تفكيكية لجمعها داخل المصانع المصرية، وهو ما خفض الرسوم الجمركية على تلك المكونات الاستيرادية إلى مستويات تتراوح بين 7% و9% فقط، مما منح السيارات الصينية ميزة تنافسية حاسمة في السعر أمام المنافسين التقليديين.
ولا تتوقف منافع استراتيجية التجميع المحلي عند خفض الأسعار، بل تمتد لتشمل ثلاثة أبعاد اقتصادية وبنيوية رئيسية؛ أولها الاستفادة المباشرة من الحوافز والدعم الحكومي المقدم للشركات في إطار الاستراتيجية الوطنية لتوطين صناعة السيارات.
وثانيها تعزيز كفاءة القطاع الخاص المحلي عبر نقل التكنولوجيا وتطوير خطوط الإنتاج ورفع قدرات مصانع المكونات المغذية. أما البعد الثالث فيتمثل في خفض الفاتورة الاستيرادية للسيارات كاملة الصنع، مما يسهم بشكل مباشر في معالجة أحد أكبر مصادر العجز التجاري وتخفيف الضغط على احتياطيات النقد الأجنبي.
ورغم أن الاستثمارات الصينية الموجهة لقطاع الصناعات التحويلية لم تحول مصر بعد إلى دولة مصدرة للسيارات على نطاق واسع، إلا أن المشهد الراهن يمتلك مقومات التحول؛ إذ توفر مشروعات البنية التحتية الكبرى التي تم تنفيذها في القطاع الصناعي والموانئ والمناطق اللوجستية أرضية صلبة للانتقال من مرحلة التصنيع لتلبية الطلب المحلي إلى مرحلة التصدير الإقليمي نحو أسواق الشرق الأوسط وأفريقيا خلال سنوات قليلة، بشرط الاستمرار في تطبيق سياسة صناعية مستدامة تدعم الإنتاج المحلي وتزيد من نسب المكون المحل في التصنيع.
#نقاش_دوت_نت
موضوعات ذات صلة




التعليقات
أضف تعليقك